增值税申报表试点政策进展
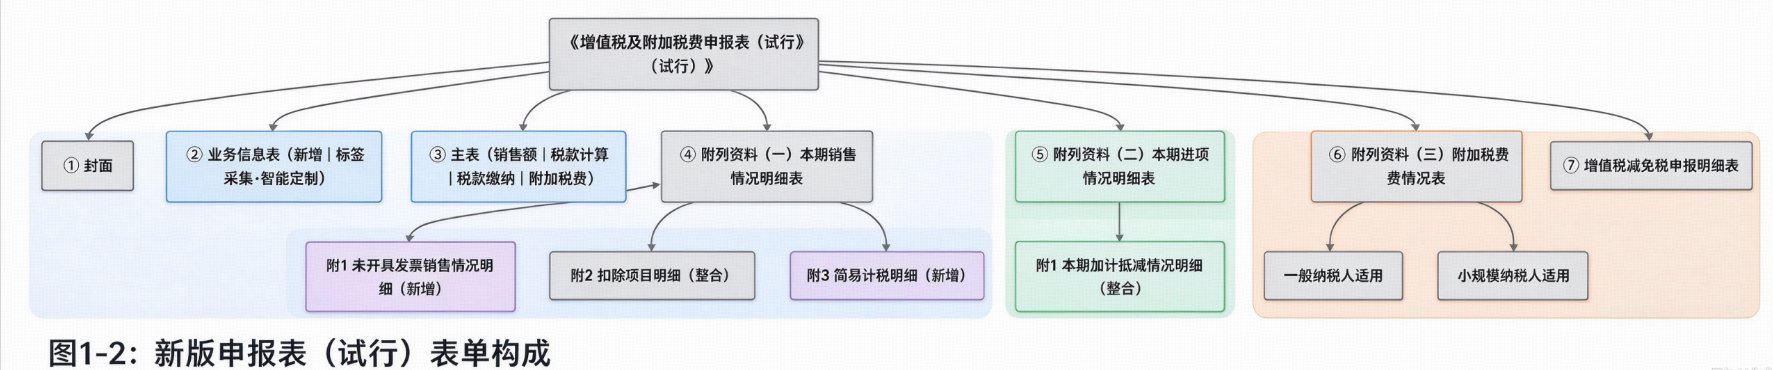
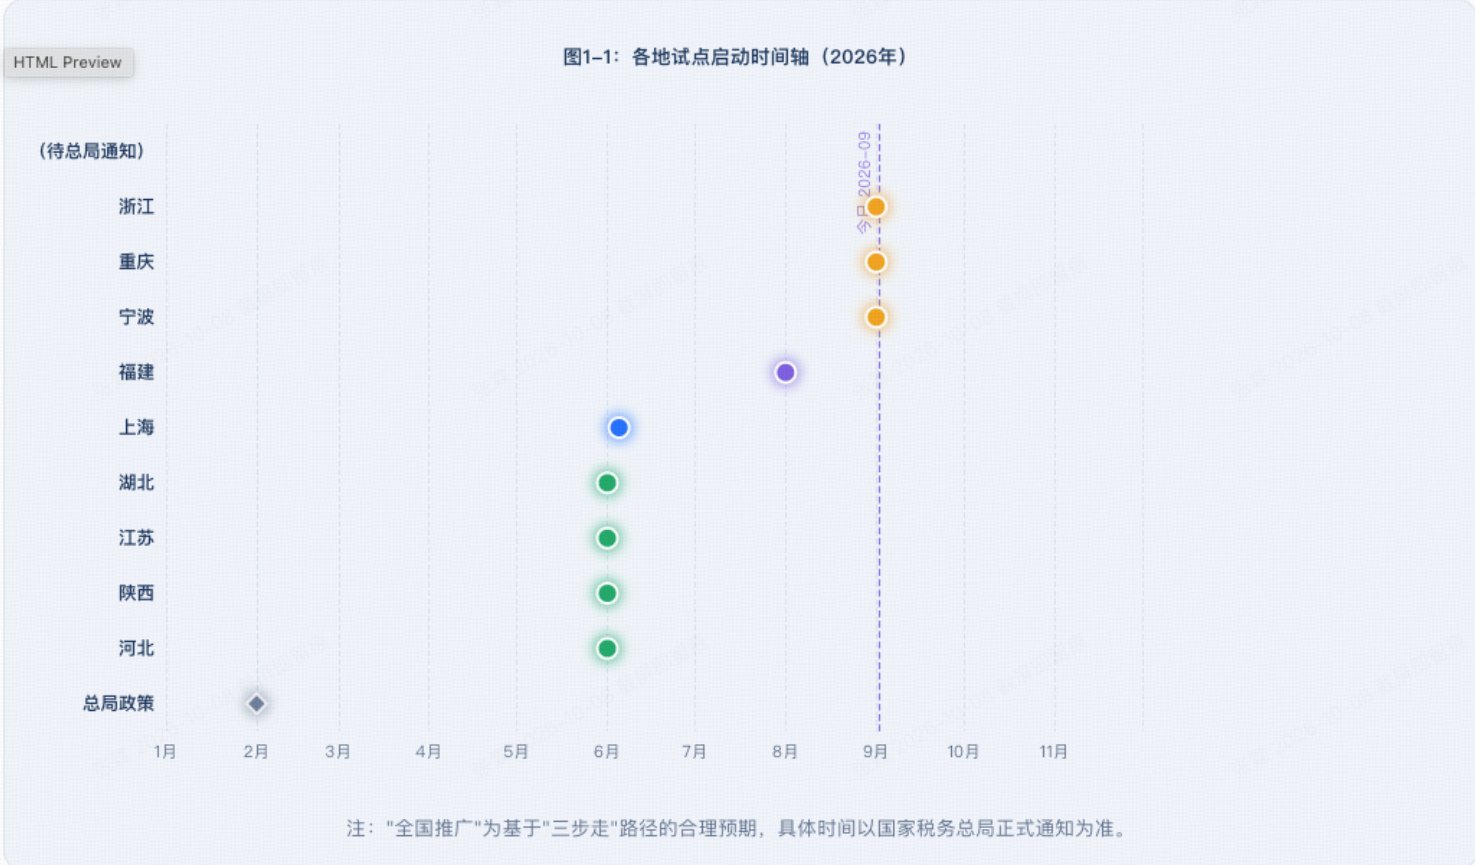
2026年《中华人民共和国增值税法》及其实施条例施行后,增值税申报体系同步调整。国家税务总局先以2026年第6号公告对现行申报表部分栏次填报口径进行过渡性调整,随后多地开展新版《增值税及附加税费申报表(试行)》试点。
截至2026年10月9日,上海、广东等地税务机关已发布试点公告,明确在部分增值税纳税人中开展试点。未纳入试点的纳税人仍按国家税务总局公告2026年第6号使用原表办理申报,具体以主管税务机关通知、电子税务局提示及当地公告为准。
新版增值税申报的管理变化
此次调整并非简单更换表格,而是推动增值税申报从结果填报转向过程管理。申报体系更加强调业务标签化、数据明细化、风险可穿透,企业的业务真实性、发票数据、财务核算和申报口径将进一步关联。
在过渡阶段,纳税人继续使用现行一般纳税人、小规模纳税人及预缴申报表,但相关栏次需按调整后的口径填写;试点地区则按当地公告启用新版申报表。
企业应对增值税申报试点的准备
企业应提前梳理开票、收票、台账、核算和系统口径,避免在申报期临时调整。可按照分阶段方式推进:
30天内,确认政策适用范围,盘点业务场景,识别需要新增台账支持的事项,形成内部改造清单。
60天内,完成台账模板、系统字段、科目辅助核算和人员培训,试运行开票、收票、核算与申报的对账流程。
90天内,完成期初余额核对、首期申报复盘、异常处理机制和风险自查规则,将新表适配纳入常态化税务管理。
整体来看,企业应优先建立台账,再推进数据迁移和流程切换,最后形成持续风控机制,以降低新版申报表上线后的合规压力。
增值税申报合规提示
本文属于政策解读与准备建议,不替代企业结合自身业务、主管税务机关要求及专业税务意见作出的具体申报判断。试点地区、试点对象、首个申报期及操作口径,应以国家税务总局及各地税务机关最新公告为准。
主要政策依据包括《国家税务总局关于调整增值税纳税申报有关事项的公告》(2026年第6号),以及上海市、广东省税务局关于开展增值税及附加税费申报试点的公告等。